
「こどもNISA、始めるのは決めたけど、SBIと楽天どっちがいいの?」
「そもそも、こどもNISAって何に注意すればいいの?」
「比較記事を読んでも、結局どっちが得なのかよくわからない…」
こんな悩み、ありませんか?
こんにちは、あこです🙇🏻♀️5年前まで貯金ゼロだった元限界ワーママです。
こどもNISA、結局どっちの証券会社で始めればいいの?


正直、「絶対こっち!」とは言えないんだよね。でも、知っておくべき注意点と、今まさに動いてる最新情報があるから、今日はそれをまとめて共有するね。
2027年1月からスタートする「こどもNISA」。0〜17歳の子どもを対象に、年間60万円・累計600万円まで非課税で投資できる制度だよ。非課税期間は無期限で、18歳になったら通常のNISA(つみたて投資枠)にそのまま引き継がれる仕組み。
我が家も2人の娘がいるから、他のママと同じく「始めるなら、どこの証券会社がいいんだろう」って気になって調べてみたの。今日はその内容を正直にシェアするね。
まず知っておきたい、こどもNISAの注意点
証券会社選びの前に、何か注意点があるの?
うん、ここ結構見落とされがちなポイントなんだよね。
こどもNISA、ゼロ歳から使えて最大600万円まで投資できるのは嬉しいんだけど、実は「落とし穴」とも言える注意点が2つあるよ。
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年1月 |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 累計600万円 |
| 非課税期間 | 無期限 |
| 投資対象 | つみたて投資枠相当の投資信託・ETF |
| 18歳以降 | 通常NISAのつみたて投資枠に自動移行 |
①12歳になるまでは、原則引き出せない
子どものために貯めたお金だから、いつでも自由に使えると思いきや、12歳未満の間は基本的に引き出せない仕組みになってるの。
②12歳以降も、意外と手続きが必要
12歳を過ぎれば自由に引き出せる、というわけでもなくて、「子ども本人の同意」「教育費等への用途限定」「所定の手続き」が必要になるよ。思っていたよりちょっと面倒だな、というのが正直な感想。
だから「とりあえず始めればOK」じゃなくて、こういう仕組みを理解したうえで、我が家にとって必要かどうかを考えるのが大事だと思ってる。
SBI証券:信託報酬0.00%の「ゼロカン」
証券会社ごとの違いって、具体的には何が違うの?
今まさに両社から新しい動きが出てるから、その最新情報から紹介するね。
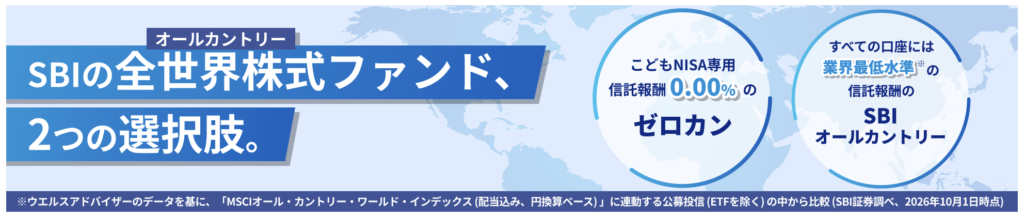
SBI証券は、こどもNISA専用の投資信託として「SBI・ゼロ・オールカントリー・インデックス・ファンド」(愛称:ゼロカン)を取り扱うよ。名前の通り、信託報酬が0.00%。全世界株式(オールカントリー)に連動するタイプのファンドで、11月17日に設定される予定。こどもNISAでの積立はこのファンド限定というのも特徴だよ。
嬉しいポイントとして、子どもが成人した後も、通常のNISAに引き継がれたあとも信託報酬0.00%のまま継続して持てるみたい。コストを抑えて長く積み立てたい人には気になる選択肢だよね。
楽天証券:信託報酬ゼロの商品を用意する方針を発表
楽天証券も、2026年10月9日に、こどもNISA向けに信託報酬ゼロ(無料)の投資信託を含む商品ラインアップを拡充すると発表したよ。SBIのように具体的な商品名まではまだ出ていないんだけど、「低コストで長期間、資産づくりをしてもらうため」という方針が示されてる状態。口座開設の受付自体は、もう10月1日から始まってるよ。
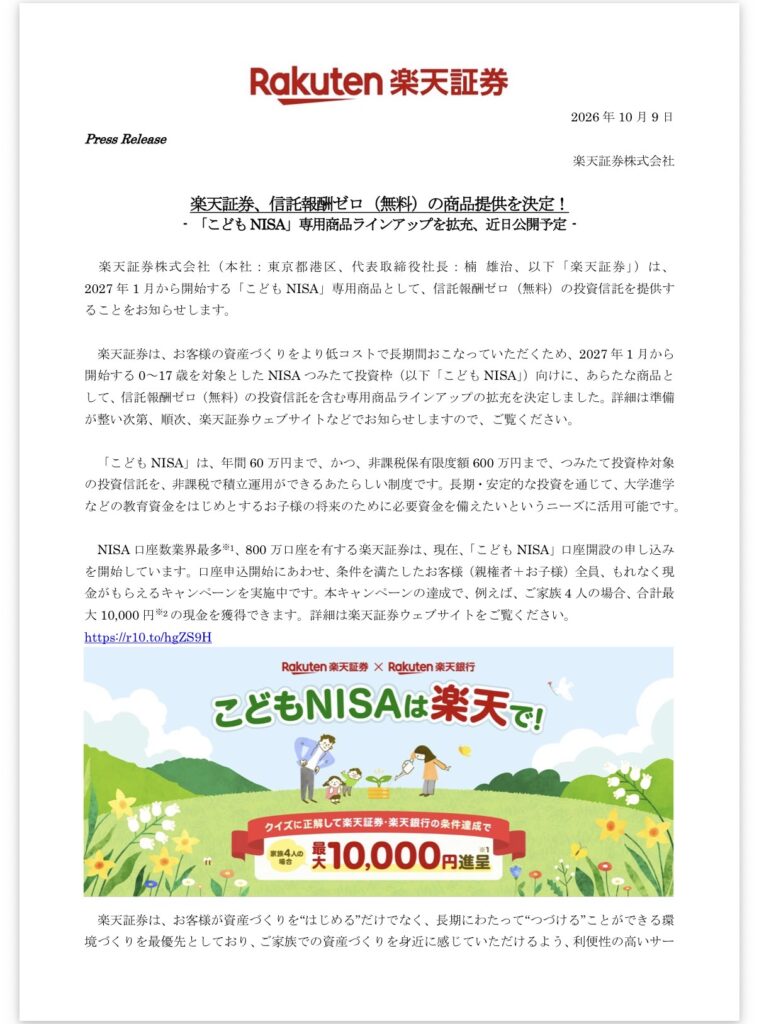
両社とも「信託報酬0」という低コスト路線で動いてるのは、こどもNISAを始める側としては追い風だなと思ってる。
結局、どっちにすればいいの?
で、結局どっちがいいの?
ここは正直に言うね。「どっちが正解」というものではないと思ってる。
SBI証券は、具体的な商品名(ゼロカン)まで先に発表されていて、「全世界株式・信託報酬0%」というコスト面がすでにはっきりしているのが特徴。楽天証券は、すでに使っている人・楽天ポイントや楽天カードとの連携を重視する人には相性が良さそうだけど、具体的な商品の詳細はまだこれから発表される段階。
- すでにSBI証券・楽天証券のどちらかで通常のNISAを使っている人は、同じ証券会社でまとめた方が管理はラクになりそう
- コスト(信託報酬)の詳細がもう見えている方で決めたい人は、現時点の情報量としてはSBI証券の方が判断しやすい
- 普段使っているポイント・カードとの相性を重視したい人は、それも選ぶ基準の一つになる
我が家の場合は・・・
基本は楽天ポイントを貯めて、支出を減らすことを意識してるから、楽天証券を使ってるよ✌️
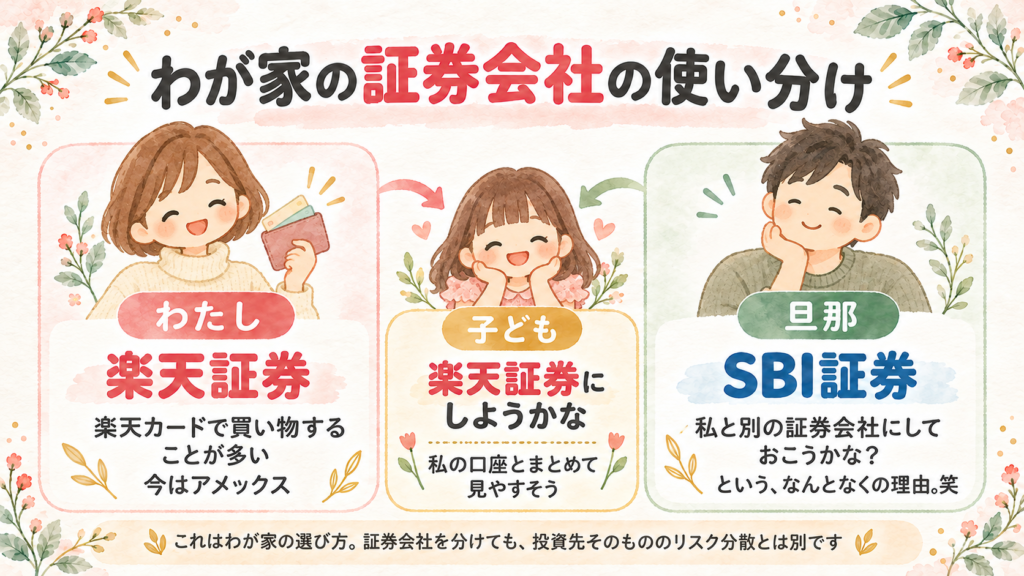
というふうに、自分や家族の状況に合わせて選ぶのがいいと思ってる。
どちらを選んでも、最終的な判断は「我が家にとって何が合うか」で決めてね。
今は、どっちを選んでも「えー!損しちゃった😢」ってことは起こりにくい。
だから、サクッと決めてスタートさせるのが1番の近道だよ🌷
今やらなきゃ何も変わらないよ、とはいえ、仕組みを理解してから始めるのが一番だと思う。一緒に整理していこ〜✊❤️
もっと詳しい家計管理の話や、私自身の挑戦の様子は、Instagram(@ako_moneylife)でも発信しています。よかったら覗いてみてください🙌✨
※投資信託は元本保証ではなく、価格は変動します。投資にはリスクがあり、将来の成果を保証するものではありません。
※制度内容・各証券会社の商品ラインアップ・取扱開始日等は、今後変更される可能性があります。掲載前に必ず各社の公式サイトで最新情報をご確認ください。